
30代の一人暮らしって、みんな毎月いくら使ってるんでしょう。自分の支出が多いのか少ないのかも分からなくて、自分磨きにお金を回す余裕なんてあるのかなって、なんだか不安なんです。
一人暮らしの支出は、人と比べる機会がないからこそ「これでいいのかな」と不安になりやすいものです。友達に「毎月いくら使ってる?」なんて、なかなか聞けないですよね。あなたも、毎月なんとなくお金が消えていく感覚に心当たりはありませんか。
実はわたし、30代一人暮らし女性として、ずっと家計をどんぶり勘定で回していました。給料日前になると残高を見て焦る、その繰り返し。でも一度ぜんぶ書き出してみたら、使っているお金の流れが見えて、自分投資に回せる金額もはっきりしたんです。漠然とした不安は、数字にした瞬間にスッと小さくなりました。
この記事では、なつみのリアルな月の支出を金額まで丸裸にして、その中で「自分磨き」にいくら回しているかを正直に公開します。節約のためだけの記事ではなく、「我慢せずに、自分にもお金を使えるようになる」ための考え方をお話しします。
この記事でわかること
- 30代一人暮らし女性(なつみ)のリアルな月の支出内訳
- 固定費と変動費、どこにお金が消えやすいのか
- 支出の中で「自分投資」にいくら回すのが現実的か
- 無理なく支出を整えるための3つのコツ
- 支出を見える化して気持ちまで変わった体験談
30代一人暮らし女性の月の支出をまず丸裸に公開します
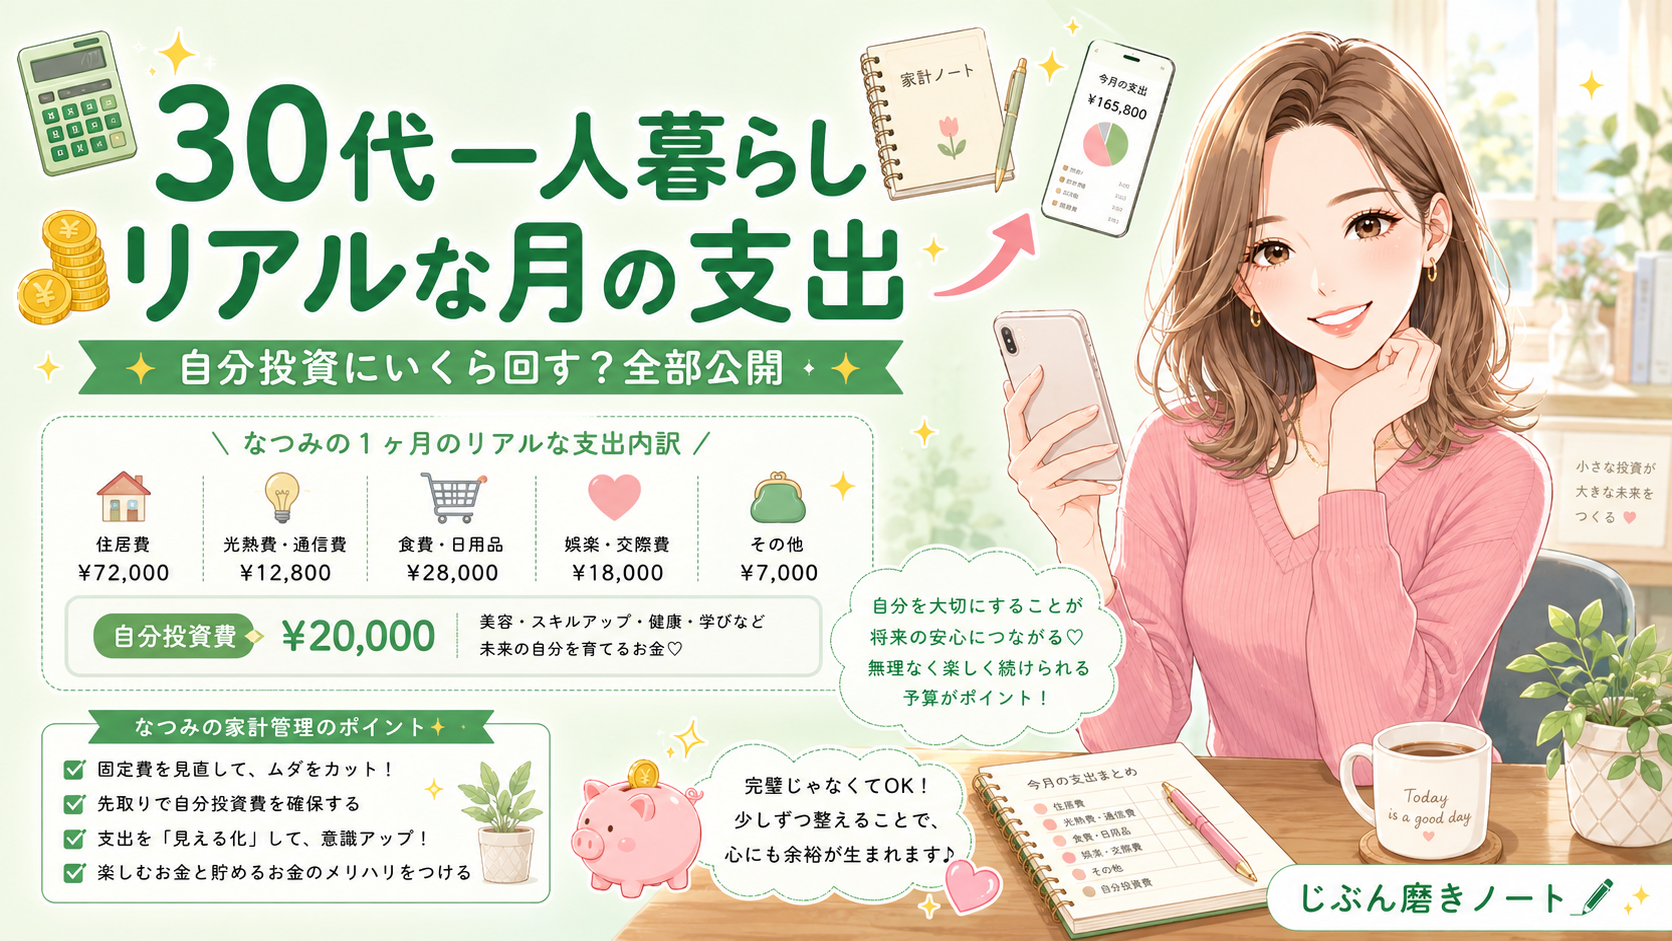
最初に、いちばん気になるところからいきますね。なつみの月の手取りは約27万円。額面(年収420万円)からは少なく感じるかもしれませんが、ここから家賃も食費も自分投資も、すべてをやりくりしています。その内訳が、リアルにこちらです。
こうして並べてみると、一人暮らしの支出は「固定費」と「変動費」でまったく性質が違うことが分かります。家賃や通信費のように毎月決まって出ていくお金もあれば、食費や交際費のように、その月の過ごし方で大きく変わるお金もあるんです。
手取りとは?
額面(会社が払う給料の総額)から、税金や社会保険料が引かれて、実際に口座に振り込まれる金額のこと。家計を考えるときは、額面ではなく「手取り」で計算するのが基本です。年収420万円でも、手取りはおよそ8割の330万円前後。月にならすと約27万円になります。
大事なのは、すべてを切り詰めることではありません。減らすところと、しっかりお金をかけるところを分けて考えること。なつみの場合は、自分投資の3万円だけは「削らない枠」と決めています。ここを守るために、ほかの支出をコントロールしているという感覚です。

最初に全部書き出したとき、自分が何にお金を使っているのか初めて分かりました。「なんとなく不安」の正体は、見えていないことだったんですよね。
一人暮らしの支出を左右するのは「固定費」だった
支出を整えるとき、いちばん効くのが固定費の見直しです。固定費は一度下げれば、その後ずっと効果が続くからなんです。食費を毎月がんばって削るより、固定費を一度だけ見直すほうが、ラクで確実だと実感しています。
通信費は「変えるだけ」で年6万円下がった
特にスマホの通信費は、大手キャリアから格安SIMに変えただけで月に5,000円近く下がりました。年間にすると約6万円。これだけで、自分投資のおよそ2ヶ月分に相当するんです。電話もネットも、使い心地はほとんど変わりませんでした。
固定費は「我慢」が要らない節約なのが嬉しいところ。食費を削るとストレスが溜まりますが、通信プランを変えても日々の暮らしは何も変わりません。一度仕組みを整えれば、あとは放っておいても支出が抑えられます。
家賃は安さだけで選ばない
ただし、家賃だけは慎重に選んでほしいです。安さだけで選ぶと、通勤に時間がかかったり、夜道が不安だったりして、かえって別のコストがかかることもあります。なつみは「手取りの3分の1まで」を基準に、安全と通いやすさを優先して、無理のない範囲で選びました。
家賃は一度契約すると、簡単には変えられない固定費です。だからこそ、引っ越しのタイミングは見直しの絶好のチャンス。次に住み替えるときは、家賃のラインを少しだけ意識してみてください。
📊 データ引用
総務省の家計調査によると、単身世帯(勤労者)の1ヶ月の消費支出は平均でおよそ18万円前後とされています。住居費を含めるとさらに上がり、地域や住まいによって大きく差が出ます。「平均」はあくまで目安。自分の暮らしに合った基準を持つことが大切です。
出典:総務省「家計調査」単身世帯のデータをもとに作成
⚠️ 注意してほしいこと
固定費の見直しで一番もったいないのは、解約し忘れているサブスクです。動画・音楽・アプリの月額をすべて書き出して、1ヶ月使っていないものは思い切って解約しましょう。「いつか使うかも」で残しているものほど、ずっと使わないままになりがちです。
変動費(食費・交際費)のリアルな配分の決め方
固定費の次は変動費です。一人暮らしの支出で「気づいたら使いすぎていた」となりやすいのが、この変動費なんです。なかでも食費は、ちょっと気を抜くとあっという間に膨らみます。
変動費が膨らむ3つの原因
①自炊が面倒で、つい外食やデリバリーに頼る
②コンビニでの「ついで買い」が積み重なる
③交際費を断れず、予算オーバーしてしまう
なつみも以前は、平日の疲れた日にデリバリーを頼みがちで、食費が月6万円を超えていた時期がありました。1回あたりは2,000円くらいでも、週に3回頼めば月に2万円以上。塵も積もれば、です。
外食・デリバリー中心
月6万円超。ラクだけど食費が読めず、給料日前に焦る。栄養も偏りがち
自炊6割・外食4割
月4万円に安定。楽しみの外食は残しつつ、平日は自炊で整う
そこで「平日は自炊・週末は楽しむ」とゆるくルールを決めたら、食費が4万円に落ち着いたんです。完璧な自炊を目指したわけではありません。週末の外食は、むしろ平日をがんばるごほうびになりました。
変動費を整える考え方
①食費は「自炊6割」を目安にゆるく管理する
②交際費は月の上限を決めて、その中で楽しむ
③コンビニは「週◯回まで」と回数で意識する
ポイントは、ゼロにしようとしないこと。交際費を無理に削ると、人付き合いまで減って気持ちが沈んでしまいます。変動費は「上限を決めて、その中で自由に使う」のが、続けやすい配分の決め方です。なつみは交際費を月2万5,000円と決めて、その範囲なら罪悪感なく楽しむようにしています。
日用品やコンビニ代も、意識しないと地味に積み重なる変動費です。なつみはシャンプーや洗剤などのストック品は、ドラッグストアのセールやネットでまとめ買いするようにしました。コンビニは「どうしてものときだけ」と決めるだけで、ムダな買い物が減ります。光熱費も、エアコンの設定温度を1〜2度見直すだけで、夏や冬の請求がやさしくなりました。小さなことですが、こういう積み重ねが月末の余裕につながっていくんです。
食費って削らなきゃと思うと逆にストレスで、結局ドカ買いしちゃうんですよね。上限の中で自由っていう考え方、すごく気が楽になります。
支出の中で「自分投資」にいくら回す?
ここが、このブログでいちばん伝えたいところです。一人暮らしの支出を整える目的は、節約そのものではなく、自分の未来のためにお金を回す余白をつくることだと思っています。切り詰めるだけの家計は、続かないし、なにより楽しくないんです。
なつみは自分投資に月3万円を確保しています。内訳はこんな感じです。
「3万円も?」と感じるかもしれません。でも、ここを削ってしまうと、何のために働いているのか分からなくなってしまうんです。自分投資は浪費ではなく、未来の自分への前払い。そう考えるようになってから、お金を使うときの罪悪感が消えました。
目安としては、手取りの1割前後から始めるのがおすすめです。なつみの場合は手取り27万円なので、ちょうど1割強の3万円。最初は5,000円でもいいので、「自分のためだけに使うお金」を予算に組み込んでみてください。金額より、枠を決めて守ることのほうが大切です。
自分投資は「戻ってくるもの」に使う
同じ「自分にお金を使う」でも、その場限りの消費と、未来に返ってくる投資は分けて考えたいところです。たとえば、なんとなく買って一度しか使わなかった服は消費寄り。一方で、肌や体を整えるケアや、仕事に活きる学びは、長く自分を支えてくれる投資になります。
なつみが基準にしているのは「半年後の自分が、これにお金を使ってよかったと思えるか」という問いです。迷ったときは、未来の自分が喜ぶかどうかで選ぶ。そうすると、衝動買いはぐっと減って、本当に必要なものにお金を回せるようになりました。最初から完璧に分ける必要はありません。使ったあとに「これは投資だったかな、消費だったかな」と振り返るだけでも、お金の使い方は少しずつ磨かれていきます。
自分投資は「すぐに結果が出ない」もの
自分投資のお金が、実際にどう自分を変えていったか。なつみの場合は、こんなふうにじわじわ効いてきました。
1ヶ月目
罪悪感との戦い
「自分にこんなにお金を使っていいのかな」と最初は落ち着かなかった。でも予算内だと決めたら、少しずつ慣れていった。
3ヶ月目
気持ちの変化
肌や体が整ってきて、鏡を見るのが楽しくなった。お金より「自分を大事にしている感覚」が嬉しかった。
半年〜
行動が変わった
学びに使ったお金が仕事にも生き始めた。自分への投資は、いちばんリターンの大きい使い道だと実感している。
自分投資のお金を「先に確保する」と決めてから、残ったお金で生活するようになりました。順番を変えただけなのに、ちゃんと自分にお金を使えるようになったんです。
一人暮らしの支出を無理なく整える3つのコツ
ここまでの内容を、明日から実践できる形にまとめます。難しい家計簿は要りません。なつみが続けられたのは、この3ステップだけだからです。
最初の「見える化」がいちばん大事です。レシートを撮るだけの家計簿アプリでも十分。1ヶ月続けるだけで、自分の支出のクセが面白いほど見えてきます。「あ、わたしカフェ代こんなに使ってたんだ」みたいな発見が必ずあります。
そのうえで固定費から手をつけ、浮いたお金を自分投資に回す。この順番で進めると、我慢している感覚がないのに、ちゃんとお金が整っていくんです。貯蓄や自分投資は、給料が入ったら先に取り分けて、残りで生活する。この「先取り」だけは、ぜひ取り入れてみてください。
💡 補足
家計簿が続かない人は、まず「固定費だけ」記録するのもアリです。変動費まで完璧に記録しようとすると挫折しやすいので、ハードルは低く始めましょう。1週間だけ、でも大丈夫です。
支出の管理は、自分を縛るためのものではありません。本当に大切なことにお金を使うための、地図のようなものだと思っています。地図があれば、迷わず行きたい場所にたどり着けますよね。
支出を見える化したら、気持ちまで軽くなった話
最後に、なつみ自身の正直な変化をお話しさせてください。お金の不安って、金額そのものより「分からないこと」から来ているんだと実感した話です。
Before(見える化前)
どんぶり勘定で月末に口座を見て青ざめる。自分投資は「余ったらやる」で結局できない
After(見える化後)
支出が見えて不安が消えた。自分投資を先取りして、毎月ちゃんと自分にお金を使えている
数字を把握する前のわたしは、漠然と「お金が足りないかも」という不安をずっと抱えていました。でも全部書き出してみたら、思っていたより使いすぎているわけではなかった。ただ、見えていなかっただけだったんです。
📝 なつみの体験談
正直、最初の1ヶ月の記録はめんどくさかったです。でも月末に集計したとき、「あ、わたしちゃんとやれてるじゃん」と思えて、それが自信になりました。お金の不安が減ると、心の余裕まで生まれるんだと実感しています。今では家計を見直す時間が、ちょっとした楽しみにすらなっています。
支出を整えることは、自分を大切にすることでもあります。お金の流れが見えると、自分の暮らしも、これからやりたいことも、ちゃんと選べるようになるんです。
よくある質問
今日から、いくつできそうですか?
まとめ:支出を整えるのは、自分にお金を使うため
30代一人暮らし女性のリアルな支出を丸裸に公開してきました。大事なのは全部を切り詰めることではなく、減らすところと、しっかりお金をかけるところを分けることです。固定費から見直して浮いたお金を、自分投資という「未来の自分への前払い」に回す。この順番で、我慢せずにお金が整っていきます。
完璧な家計簿じゃなくて大丈夫。「見える化」と「自分投資の先取り」、この2つだけ意識すれば、お金にも気持ちにも余裕が生まれます。一緒に、無理のないペースで整えていきましょうね。