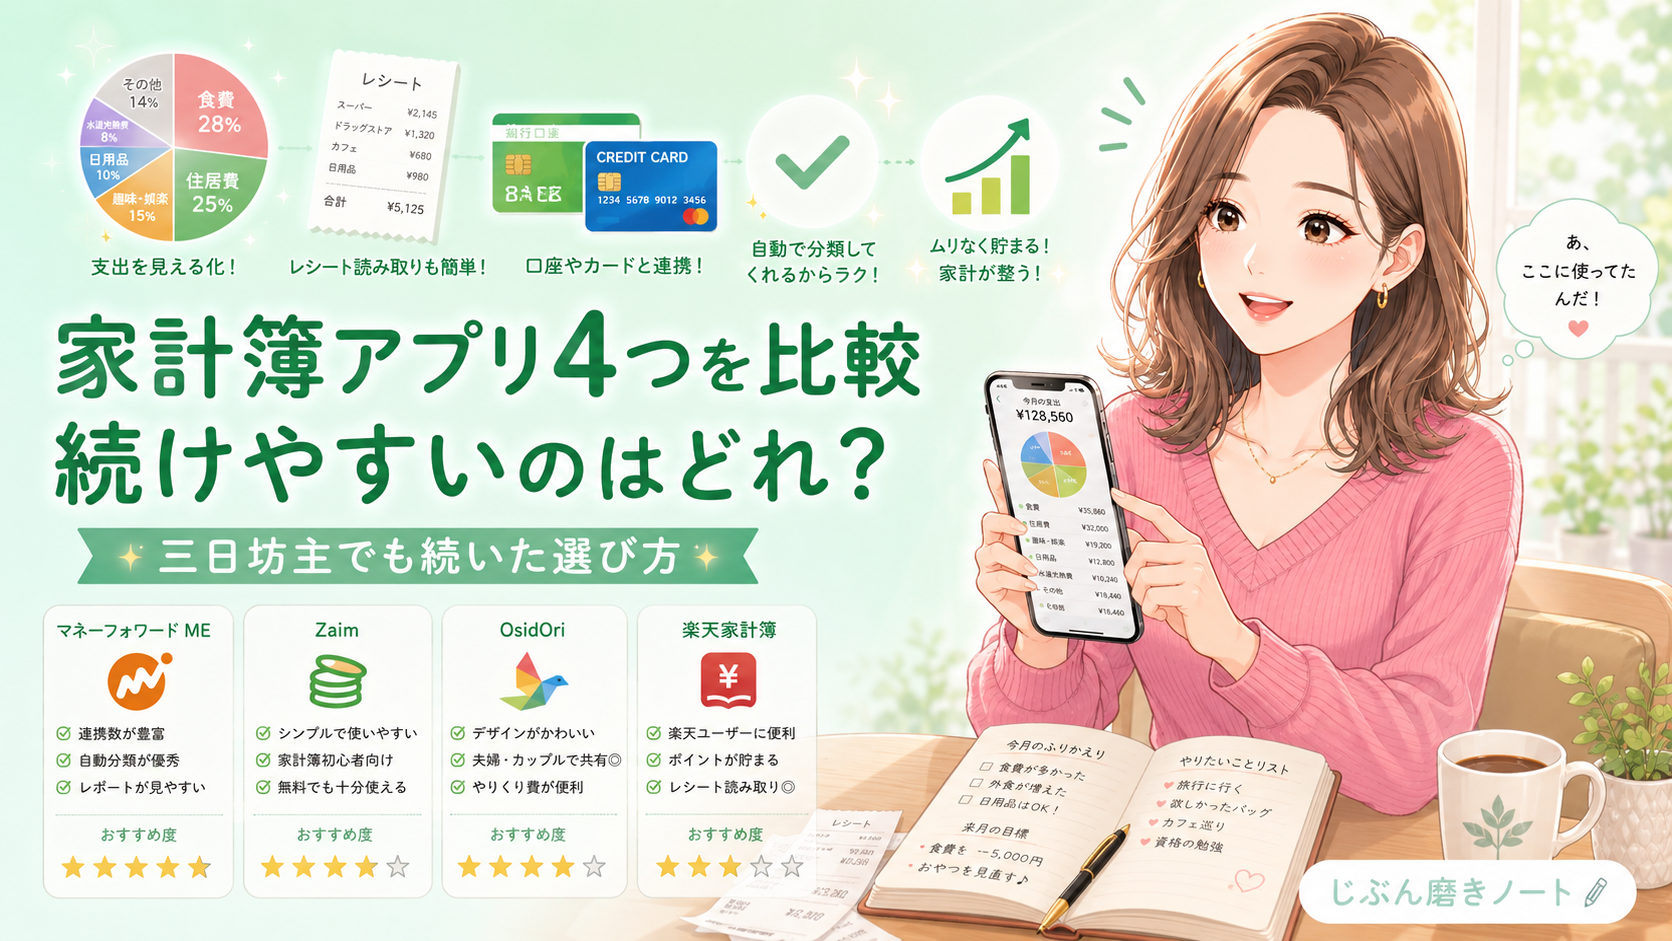

家計簿アプリ、何回もダウンロードしては消してるんです。最初の3日はちゃんと入力するのに、気づいたら開かなくなってて。結局どれを選べばいいのか分からなくて。
家計簿アプリは、機能で選ぶと続きません。
家計簿 アプリ おすすめで検索すると、連携できる口座の数やレシート読み取りの精度など、機能を比べた記事がずらっと出てきます。私も最初はそれを見て「一番高機能なやつを選べば間違いないはず」と思っていました。でも4つのアプリを実際に使ってみて分かったのは、続くかどうかを決めるのは機能ではなく「どれだけサボっても成立するか」だったということでした。高機能なアプリほど入力する項目が多く、忙しい週に一度ためると、もう追いつけなくなるんです。
私はこれまで、手書きの家計簿ノートで2回、アプリで3回、見事に挫折してきました。それでも今のアプリは1年以上続いています。変わったのは意志の強さではなく、選び方だけです。この記事では、なつみが実際に使った4つの家計簿アプリを、料金・手間・向いている人の3点で正直に比較します。そのうえで、自動でおまかせしたい人・レシートを撮るだけにしたい人・ざっくり把握できれば十分な人、それぞれにどれが合うのかをはっきりお伝えしますね。挫折してきた人ほど、選び直すだけで続くようになります。
この記事でわかること
- 家計簿アプリが続かない本当の理由と、意志の問題ではないという話
- 家計簿アプリのおすすめを選ぶときに見るべき3つの基準
- なつみが実際に使った4つの家計簿アプリの正直な比較(料金・手間・使い勝手)
- 自動派・レシート派・ざっくり派それぞれに向いているアプリの選び方
- 家計簿アプリを3ヶ月続けて実際に変わったことと、失敗しないための注意点
家計簿アプリのおすすめを探す前に知りたい、続かない本当の理由
まずお伝えしたいのは、家計簿アプリが続かないのはあなたの意志が弱いからではないということです。挫折には、はっきりした構造的な理由があります。
家計簿アプリが続かない3つの理由
①入力する項目が多すぎて、1日サボると追いつけなくなる
②「1円まで合わせよう」として、合わない日に嫌になる
③記録するだけで終わり、何が変わったのか実感できない
いちばん多いのが原因①です。カテゴリを細かく分けて、メモも入れて、レシートも撮って……と丁寧に始めるほど、忙しい週に一気に崩れます。3日ためた入力を思い出しながら埋める作業は、正直かなりの苦行です。私はこれで2回アプリを消しました。最初の設定を丁寧にやりすぎる人ほど、実は挫折しやすいんですね。
それ、まさに私です…。最初に細かくカテゴリを作り込んで、満足して終わってました。3日空いたときの「もういいや」がすごくて。
そうなんです。しかも原因③が重なると、続ける理由そのものがなくなります。記録は増えているのに、支出が減ったわけでも貯金が増えたわけでもない。「これ、何のためにやってるんだろう」と思った瞬間、アプリを開く手が止まります。裏を返せば、サボっても崩れない仕組みと、数字が動く実感さえあれば、家計簿は勝手に続くということでもあるんです。
続かない使い方
すべての支出を手入力する
カテゴリを15個以上に細かく分ける
1円単位で完璧に合わせようとする
続く使い方
連携やレシート撮影で入力を減らす
まずは5〜6個のざっくり分類にする
百円単位のズレは気にしない
こうして並べると方向性がはっきりします。家計簿アプリ選びは「がんばれるアプリ」ではなく「がんばらなくていいアプリ」を探す作業なんです。この前提を持って選ぶだけで、結果はまるで変わります。
家計簿アプリのおすすめを選ぶときに見るべき3つの基準
では、どう選べばいいのか。私が5回の挫折を経てたどり着いた判断基準は、たった3つです。この3つで見ると、レビューの星の数に振り回されなくなります。
続く家計簿アプリとは?
続く家計簿アプリとは、機能が多いアプリではなく、自分が「何もしない日」があっても記録が途切れないアプリのことです。銀行やカードと連携して自動で取り込んでくれるタイプは、極端に言えば一度設定すればあとは眺めるだけ。逆に手入力メインのアプリは、入力そのものが習慣になっている人でないと続きません。自分がどちらのタイプかを先に決めるのが、選び方の出発点になります。
この考え方を頭に入れたうえで、具体的な3つの基準を見ていきますね。どれも、ダウンロードする前に確認できるものばかりです。
特に効くのが基準①です。同じ「家計簿をつける」でも、自動連携型なら月にかかる時間は10分もかかりません。私は手入力型を使っていたころ、月に2時間くらい取られていました。続けられるかどうかは、意志ではなく、かかる時間の総量で決まるというのが正直な実感です。
見落とされがちなのが基準③です。数字を入れるだけのアプリは、単なる作業になります。逆に、円グラフで「今月は食費が3割」と一目で分かるアプリは、開くこと自体が楽しくなる。続けるためには、この「見たくなる」感覚がかなり大事なんです。
💡 補足
無料プランの制限は、アプリによってかなり違います。連携できる金融機関の数に上限があったり、過去データが数ヶ月分しか見られなかったりするケースが一般的です。使い始めてから「有料じゃないと足りない」と気づくことも多いので、自分が連携したい口座・カードの数を先に数えてから選ぶと失敗しにくくなります。
なつみが実際に使った家計簿アプリ4つを正直に比較
ここからはなつみ自身の実例です。実際にダウンロードして、それぞれ最低1ヶ月は使った4つのアプリを比べます。挫折したものも含めて正直にお話ししますね。
| 比較項目 | 自動連携型 (マネーフォワード ME) |
レシート撮影+連携型 (Zaim) |
資産管理特化型 (Moneytree) |
シンプル手入力型 (無料の家計簿アプリ) |
|---|---|---|---|---|
| 入力の手間 | ほぼゼロ(自動取込) | 少なめ(撮影+自動取込) | ほぼゼロ(自動取込) | 多い(すべて手入力) |
| 料金の目安 | 無料あり・有料は月500円前後 | 無料あり・有料は月500円前後 | 無料あり・有料は月500円前後 | 完全無料が多い |
| 得意なこと | 家計全体をまとめて見える化 | レシートの費目分けが細かい | 資産・残高の推移を追う | とにかく手軽に始める |
| 向いている人 | 口座やカードが複数ある人 | 現金払いが多い人 | 貯蓄・資産を見たい人 | まず習慣化から始めたい人 |
表のとおり、4つはそもそも目的が違います。口座やカードが複数ある人は自動連携型、現金払いが多い人はレシート撮影型というのが基本の住み分けです。私は最初、この違いを知らずに「一番人気だから」で選んで失敗しました。
📝 なつみの体験談
最初に使ったのは、当時いちばん評判の良かった自動連携型でした。でも私は当時ほとんど現金派で、財布から出ていくお金が家計簿にまったく反映されなかったんです。画面には「支出2万円」と出ているのに、実際は6万円使っている。数字が現実と合わないまま2ヶ月使って、そっと消しました。自動連携型が悪いのではなく、当時の私の使い方と合っていなかっただけだったんですね。
その後キャッシュレス決済をメインに切り替えてから、もう一度自動連携型に戻したら、今度はぴたりとハマりました。アプリを変える前に、自分の支払い方を変えるほうが先だったというのが、遠回りして学んだことです。

なつみが失敗したのは、アプリの性能じゃなくて相性の見立てでした。現金派なのに自動連携型を選んだら、そりゃ数字は合いません。まず自分の支払い方を確認してから選んでくださいね。
一方で手入力型は、私には最後まで続きませんでした。ただ、友人のひとりは3年間これだけを使っています。彼女いわく「入力する瞬間に使ったことを実感できるのがいい」とのこと。手を動かす行為そのものに意味を感じられる人には、シンプルな手入力型のほうが合っているんです。
まずは口座・カードをまとめて見える化したいなら
複数の銀行やクレジットカードを使っている人ほど、自動連携型の家計簿アプリは効果が大きくなります。無料から試せるので、まず1ヶ月使ってみるのがおすすめです。
家計簿アプリを無料で試してみる →無料プランあり・合わなければいつでも削除できます
タイプ別・家計簿アプリのおすすめの選び方
ここまでの比較をふまえて、タイプ別にどれを選ぶべきかを整理します。自分がどれに当てはまるかで考えると、迷う時間がぐっと減ります。
自分のタイプが決まったら、あとは順番どおりに設定していくだけです。ここで大事なのは、最初から完璧にしようとしないこと。私が今の形に落ち着くまでにやった手順はこの3ステップでした。
特に効くのがSTEP01です。支払い先がバラバラだと、どんな高機能アプリでも家計は見えません。逆にメインのカードを1枚に絞るだけで、家計簿の8割は自動で完成するんです。アプリを探す前に、まずここを整えるほうが早いこともあります。
STEP03のカテゴリ数も重要です。細かく分けると分類に迷い、迷うと手が止まります。私は「食費」の中でスーパーとカフェを分けるのをやめた日から、記録が一気に楽になりました。
私、5回挫折して分かったんです。続かなかったのは根性がなかったからじゃなくて、自分の支払い方とアプリの得意分野が合っていなかっただけでした。合うものを選び直したら、あっけないくらい続きました。
家計簿アプリを3ヶ月続けて実際に変わったこと
数字の話をします。なつみが自動連携型に落ち着いてから、最初の3ヶ月で何が変わったのかを正直に公開しますね。
1ヶ月目
とにかく眺めるだけ
使途不明金が月2万円近くあることに気づいて軽くショックを受ける
2ヶ月目
使っていないものを解約
サブスク3つと使っていない有料アプリを解約。固定費が月3,800円下がる
3ヶ月目
習慣そのものが変わった
コンビニ利用が週4回から週1回に。食費が月8,000円ほど自然に減った
面白いのは、私が「節約しよう」と決めた瞬間が一度もなかったことです。ただ数字を見ていただけなのに、勝手に行動が変わりました。記録するだけで支出が減るのは、見られていると人は無意識にブレーキを踏むからなんですね。
年間で14万円ほど。これは自分磨きの予算としては十分な金額です。しかも我慢していないので、反動でドカッと使うこともありませんでした。
Before(家計簿アプリ前)
使途不明金が月2万円。月末に残高を見て毎回落ち込む
After(3ヶ月続けた後)
支出が見えて自然に月1万円以上ダウン。浮いた分を美容と積立に回せた
もうひとつ大きかったのが、お金の不安が減ったことです。以前は「なんとなく足りない気がする」という漠然とした不安がずっとありました。今は数字で見えているぶん、不安の正体が「分からないこと」だったと分かったんです。金額そのものより、把握できていない状態のほうがしんどかったんですね。
使途不明金をなくすところから始めたいなら
まずは1ヶ月、連携して眺めるだけで十分です。何にいくら使っているかが見えるだけで、行動は自然に変わっていきます。
家計簿アプリの詳細を見てみる →無料プランあり・登録は数分で終わります
家計簿アプリで失敗しないために気をつけたいこと
最後に、実際に使うときの注意点をお伝えします。ここを知らないまま始めると、せっかく選んだアプリもまた消すことになりかねません。
家計簿アプリを続けるための3つのコツ
①入力の時間を決めない。週末に3分だけ眺める習慣にする
②ズレは百円単位で許す。1円まで合わせようとしない
③月に一度「減らせた金額」だけを確認して、達成感を回収する
いちばん効くのが解決②です。完璧を目指すと、合わない月に必ず心が折れます。私は現金の細かいズレを「雑費」にまとめてしまうと決めてから、一度も止まらなくなりました。正確さより、続いていることのほうが家計には効くんです。
⚠️ 注意してほしいこと
金融機関との連携には、ID・パスワードの入力が必要になるアプリがあります。必ず公式ストアから配信されている正規のアプリかを確認し、提供元の企業名とレビューをチェックしてから連携してください。また、料金プランや無料で使える範囲は変更されることがあるので、契約前に必ず公式サイトで最新の情報を確認するようにしてくださいね。
もうひとつ気をつけたいのが、有料プランへの切り替えを急ぎすぎることです。無料のまま1ヶ月使ってみて、どうしても足りないと感じてから有料にすれば十分です。続くかどうかが分かってからお金を払うほうが、確実に無駄がない。私も2ヶ月無料で使ってから有料に切り替えました。
家計簿アプリは、判断するための道具です
記録するための道具ではありません。全部を書き出す必要はなく、動かしたい数字が見えていれば十分なんです。
そして、途中でやめた月があっても大丈夫です。私も旅行月と繁忙期はほとんど見ていません。それでも記録は自動で残っているので、翌月からまた眺めるだけで戻れました。止まっても戻れる仕組みにしておけば、家計簿は一生ものになります。
家計簿アプリを始める準備、いくつできそうですか?
まとめ:家計簿アプリは「がんばらなくていいもの」を選べば続く
家計簿アプリが続かないのは意志の問題ではありません。つまずくのは自分の支払い方と合わないアプリを、機能の多さで選んでしまうからです。見るべき基準は、入力の手間・無料の範囲・見返したくなる画面の3つ。口座やカードが複数あるなら自動連携型、現金が多いならレシート撮影型を選び、カテゴリは5〜6個で始める。それだけで、記録は勝手に続いて、支出は自然に減っていきます。
私も5回挫折して、ようやく続くアプリに出会えました。今日から完璧にやろうとしなくて大丈夫です。まずは1つだけ連携して、週末に3分眺めるところから始めてみませんか。
まずは無料で1ヶ月試してみてください
連携して眺めるだけでも、使途不明金は見えるようになります。合わなければやめればいいだけなので、気軽に始めてみてくださいね。
家計簿アプリを無料で試してみる →無料プランあり・いつでも解約できます