
サブスクの見直しって、やったほうがいいのは分かってるんです。でも1つ数百円だし、そんなに変わらない気がして…。全部で毎月いくら払ってるかも、正直わかってなくて。
サブスクの見直しは、節約のなかでいちばん先にやるべきことでした。理由はシンプルで、一度解約すれば来月からずっと効き続けるからです。食費を我慢するのは毎日つらいのに、サブスクは30分の作業で終わって、そのあとは何もしなくていい。それなのに私は、30歳で自分磨きを始めてから2年間、一度も中身を確認しないまま払い続けていました。
去年の冬、クレジットカードの明細をなんとなく眺めていて、身に覚えのない3,700円の引き落としを見つけたんです。そこから全部の引き落としを書き出したら、サブスクだけで12件・月14,206円を払っていました。年間にすると17万円です。この記事では、私が実際にやった見直しの手順と、解約したもの・残したものの全リスト、そして戻さないために続けているルールを、金額もそのまま公開します。
この記事でわかること
- サブスクの支払いを全部洗い出す具体的な手順
- 「使ってないのに解約できない」が起きる3つの理由
- 30分で終わるサブスク見直しの4ステップ
- なつみが解約した6件・残した6件の全リストと金額
- 見直したあとリバウンドさせないための3つのルール
サブスクの見直しは「全部書き出す」から始まる|月1万円に気づいた日
最初にやるべきことは、比較でも解約でもありません。今いくら払っているかを、1円単位で把握することです。ここを飛ばして「なんとなく高そうなものから解約する」と、金額の大きいものを見落とします。
私が書き出してみて驚いたのは、件数よりも「自分が把握していた金額とのズレ」でした。頭の中では月5,000円くらいのつもりだったんです。実際は3倍近くありました。
なぜそんなにズレるのかというと、支払い先がバラバラだからです。クレジットカード2枚、銀行の口座振替、スマホのキャリア決済、アプリストア経由の課金。この4つに分散していると、どれか1つの明細を見ただけでは全体が見えません。
📝 なつみの体験談
いちばん恥ずかしかったのが、マッチングアプリの有料プランです。婚活の方針を変えて使わなくなったとき、アプリをスマホから削除して「これで終わり」だと思っていました。でも課金はアプリストア側で継続していて、4ヶ月分の14,800円をそのまま払っていたんです。アプリを消すことと解約することは、まったく別の手続きでした。この1件だけで、外食4回分くらいのお金が消えていました。
アプリを消しただけで安心していた自分に、正直かなり落ち込みました。でも逆に言えば、気づきさえすれば取り戻せるお金だったということでもあります。過去は戻りませんが、来月からの分は全部こちらの手で止められます。

私も「たかが数百円」と思っていました。でも12件を合計した数字を見た瞬間、これは節約じゃなくて放置だったなと思ったんです。まずは金額を知るところからで大丈夫ですよ。
サブスクを解約できない3つの理由|使っていないのに残り続ける仕組み
書き出したあと、次に不思議に思ったのが「使っていないと自覚があったのに、なぜ2年も残っていたのか」でした。意志が弱いからではなく、サブスクにはそもそも解約されにくい構造があります。
使っていないサブスクが残り続ける理由
①金額が小さい|1件500〜1,000円だと「これくらいなら」と判断が後回しになります。合計額を見ないかぎり危機感が出ません
②解約の導線が分かりにくい|アプリ内に解約ボタンがなく、ブラウザやアプリストアの設定画面まで行かないと止められないサービスがあります
③また使うかもしれないと思う|過去に払った分がもったいなくて、使っていない今も「もう少し様子を見よう」と判断してしまいます
特に効いてくるのが3つ目です。すでに払ったお金は戻ってこないのに、その金額が大きいほど手放しづらくなる。これは行動経済学でサンクコスト効果と呼ばれる心理で、サブスクの解約をいちばん邪魔しているのは、月額そのものではなく「もったいない」という感情でした。
サンクコスト効果とは?
すでに支払ってしまって回収できない費用(サンクコスト)にとらわれて、合理的な判断ができなくなる心理のことです。「1年も課金してきたんだから」と考えて解約をためらうのは典型例で、判断すべきなのは過去の支払いではなく「来月も使うか」だけです。
私はこの考え方を知ってから、判断の基準を「元を取れたか」から「来月使うか」に変えました。基準が変わると、迷う時間がびっくりするほど短くなります。今まで30分悩んでいたものが、10秒で決まるようになりました。
分かります…。「せっかく続けてきたのに」と思うと、指が止まっちゃうんですよね。使ってないのは自分でも分かってるのに。
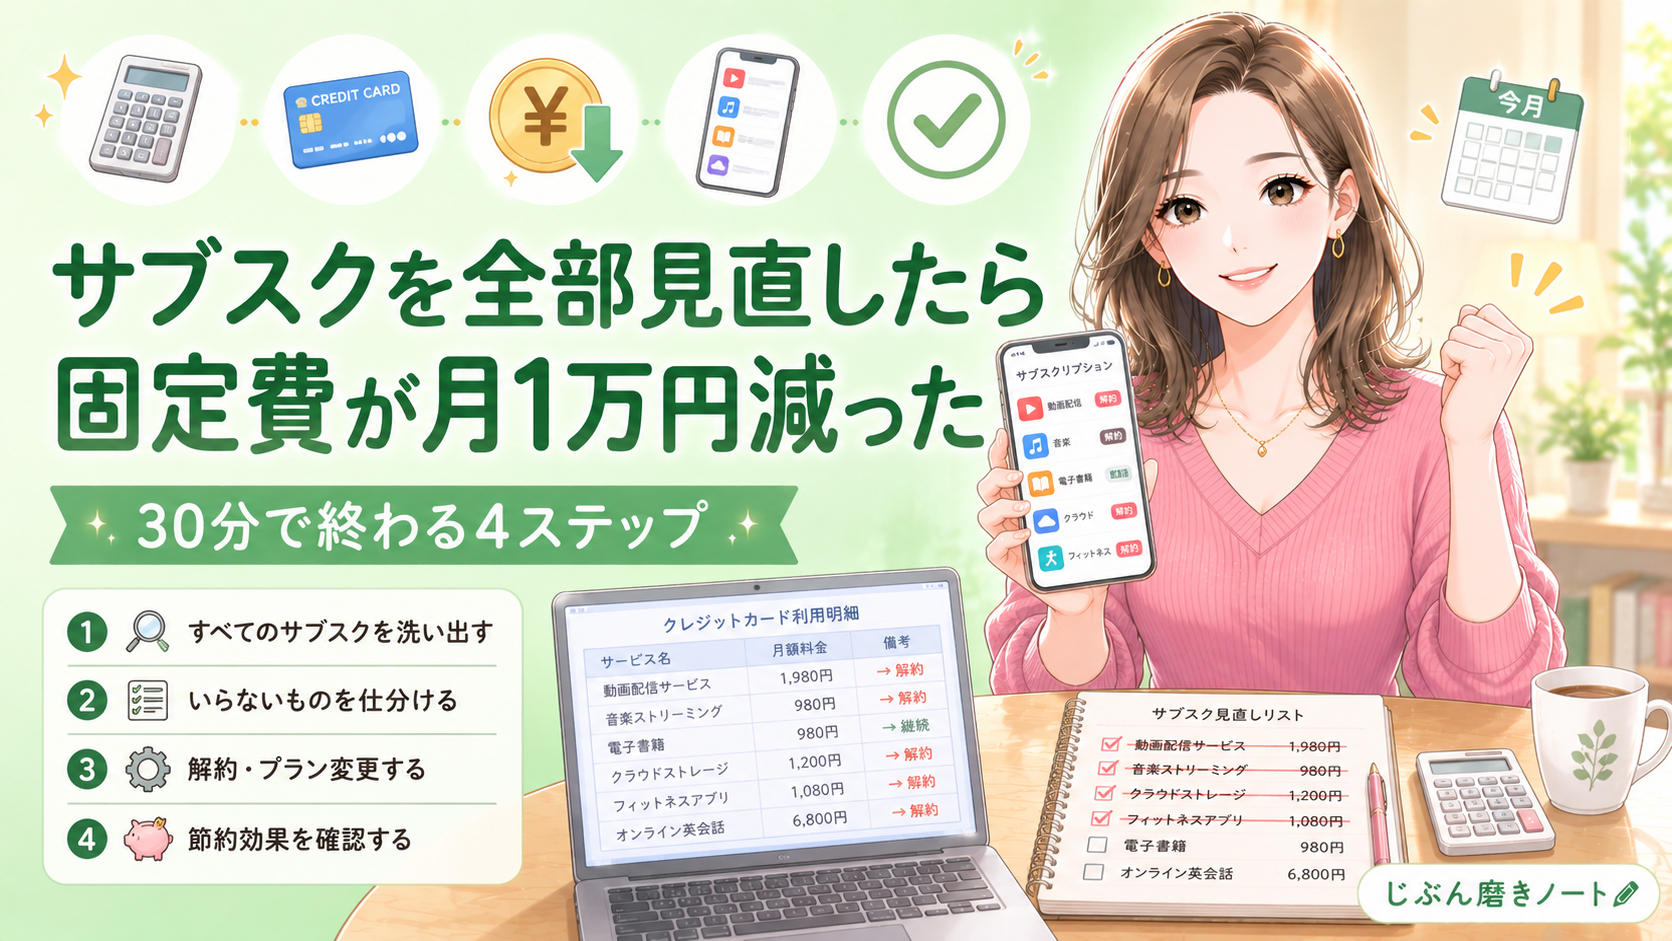
サブスク見直しの手順|30分で終わる4ステップ
やることは多くありません。私は日曜の夜に、コーヒーを1杯飲みながら30分で終わらせました。順番だけ守れば、途中で挫折しにくくなります。
ポイントはSTEP03です。良い・悪いで判断しようとすると手が止まるので、「今月使ったかどうか」という事実だけで機械的に分けてしまうのがコツでした。好みや将来の予定を考え始めると、結局ぜんぶ残ります。
💡 補足
アプリストア経由の課金は見落としやすいので先に確認してください。iPhoneなら「設定 → 自分の名前 → サブスクリプション」、Androidなら「Google Playストア → プロフィール → お支払いと定期購入」で一覧が出ます。ここを見るまで、私は自分の契約件数を3件少なく数えていました。
書き出す作業自体は15分ほどで終わります。残りの15分は解約手続きです。全部を一度にやらなくても、その日のうちに2〜3件止めるだけで、翌月の明細がはっきり変わります。
実際に解約したもの・残したもの|なつみの12件を全部公開
ここからは私の実物を出します。恥ずかしい内容もそのまま載せますが、リアルな数字のほうが参考になると思うので隠さず書きます。
実際に契約していた12件と、それぞれをどう判断したかがこちらです。
| サービス | 見直し前の月額 | 判断 | 理由 |
|---|---|---|---|
| 動画配信A | 1,026円 | 解約 | 2つ契約していて観るのは片方だけだった |
| 動画配信B | 990円 | 残す | 週2〜3回は観ている |
| 音楽配信 | 1,080円 | 残す | 通勤とヨガで毎日使う |
| 電子書籍の読み放題 | 980円 | 解約 | 3ヶ月で2冊しか読んでいなかった |
| クラウドストレージ | 1,300円 | プラン変更(400円) | 容量を1つ下げても十分だった |
| 化粧品のサブスク | 1,980円 | 解約 | 届いたものが好みと合わず溜まっていた |
| 英語学習アプリ | 1,300円 | 解約 | 最後に開いたのが半年前 |
| マッチングアプリ有料プラン | 3,700円 | 解約 | 使っていないのに課金が続いていた |
| note定期購読 | 500円 | 解約 | 更新通知を読まなくなっていた |
| 家計簿アプリのプレミアム | 480円 | 残す | 口座連携が見直しの土台になっている |
| パスワード管理アプリ | 480円 | 残す | セキュリティなのでここは削らない |
| ネットスーパーの配送プラン | 390円 | 残す | 使うたびに送料が浮いている |
※金額は私が契約していた当時のものです。プラン改定で変わることがあります
合計すると、見直し前が月14,206円、見直し後が月3,820円。差額は10,386円で、1年に置き換えると124,632円が手元に残る計算になりました。
解約したものの共通点
今月一度も開いていない。「いつか使うかも」という理由だけで持っていた。同じ役割のものを2つ以上契約していた
残したものの共通点
週に1回以上は必ず触っている。使うたびに時間かお金が浮いている。代わりになるものが他にない
こうして並べると、解約したものはすべて「今月の生活に登場していないもの」でした。逆に残した6件は、金額の大小と関係なく、毎週なにかしらの形で使っています。判断に迷ったときは、値段ではなく登場回数で見るとはっきりします。
サブスク以外の固定費も見直した|効果が大きかった3つ
サブスクを止めたあと、勢いのあるうちに他の固定費も確認しました。固定費は一度動かすと戻す必要がないので、同じ日にまとめてやってしまうほうが結果的にラクです。
この3つで、サブスク分と合わせて月17,000円ほど下がりました。手取りが月26万円の私にとっては、6%以上が浮いた計算です。何かを我慢したわけではなく、使っていないものを止めただけでこの金額でした。
⚠️ 注意してほしいこと
解約するときは、その場で止まらないものがあるので確認してください。年払いにしているサービスは日割り返金されないことが多く、更新日の直前まで使えるケースがほとんどです。またクラウドストレージや写真系のサービスは、解約すると一定期間のあとにデータが消えます。私は先に手元のパソコンへ全部ダウンロードしてから解約しました。動画配信のダウンロード済み作品も同じで、解約と同時に見られなくなります。
保険については、素人判断で主契約まで解約するのはおすすめしません。私が外したのは、内容を読み返して「これは今の自分には必要ない」と説明できた特約だけです。分からない部分は担当の方に確認してから決めました。
見直しをリバウンドさせない方法|なつみが続けている3つのルール
正直に言うと、私は一度リバウンドしています。解約した3ヶ月後には新しいサブスクを2件増やしていて、「これじゃ意味がない」と気づきました。今は仕組みでコントロールしています。
サブスクを増やさないための3つのルール
①無料トライアルは登録した日に解約予約する|使い続けたければ更新すればいいだけです。私はこれで課金忘れがゼロになりました
②契約は1ジャンル1つまでと決める|動画配信も音楽配信も学習アプリも、同じ役割のものを2つ持たないと決めています
③毎月1日に一覧を3分だけ見る|家計簿アプリの固定費画面を開くだけです。3分なので続いています
いちばん効いたのは1つ目でした。無料期間があると「終わる前に決めよう」と思うのですが、その頃には登録したこと自体を忘れています。登録した瞬間に解約予約を入れておけば、判断を先送りしても勝手に課金されることはありません。
2つ目のルールは、増やすことを禁止する意味ではありません。新しく契約したいものが出てきたら、同じジャンルのものを1つ解約してから入れ替える、という考え方です。これなら我慢している感覚がないまま件数が増えません。
節約って、頑張り続けるものだと思っていました。でも固定費は最初の30分だけ頑張れば、あとは放っておいても効き続けてくれます。自分磨きにお金を回せるようになったのも、ここを削ったからでした。
最後に、友人からよく聞かれる質問をまとめておきます。
💬 なつみの結論
サブスクの見直しは、我慢がいらない唯一の節約でした。30分の作業で月1万円が浮いて、そのお金をジムと脱毛に回せています。
ここまでの内容をもとに、今日から手をつけられることを並べておきます。全部やる必要はないので、上から順に1つずつで大丈夫です。
サブスクの見直し、いくつできそうですか?
まとめ:サブスクの見直しは、我慢のいらない固定費削減だった
サブスクの見直しでいちばん大事なのは、比較でも根性でもなく、今いくら払っているかを1円単位で書き出すことでした。私は12件・月14,206円を払っていて、そのうち6件を解約、1件をプラン変更しただけで毎月10,386円が浮いています。年間では124,632円です。
判断の基準は「元を取れたか」ではなく「来月も使うか」だけ。この1点に絞ってから、迷う時間がほとんどなくなりました。固定費は一度下げれば、あとは何もしなくても効き続けてくれます。
私も2年間、金額を見ないまま払い続けていました。知らなかっただけで、止め方を知れば誰でもできます。浮いたお金を何に使うか考える時間のほうが、ずっと楽しいですよ。