
給料日にはちゃんと残高があるのに、月末には毎回すっからかんなんです。使いすぎてる自覚もないのに、なぜか貯まらなくて。銀行口座って、分けたほうがいいんですか?
銀行口座がひとつだけの人は、意志の力だけで貯金していることになります。
銀行口座 使い分けで検索してこの記事にたどり着いた方は、たぶん「貯金しようと思っているのに残らない」という状態のはずです。私もそうでした。給料が入る口座から家賃も光熱費もカード代も引き落とされて、残ったお金で生活する。残ったら貯金する。この形でいるかぎり、貯金額は毎月の使い方しだいで上下する不安定なものになってしまうんです。実際、私は3年間このやり方で、年間の貯金額が12万円の年もあれば2万円の年もありました。
変わったきっかけは、同僚に「口座いくつ持ってる?」と聞かれたことでした。彼女は3つに分けていて、貯金のことを毎月考えたことがないと言うんです。この記事では、なつみが実際にやっている3口座管理術を、口座の役割・金額の配分・自動化の手順まで具体的にお話しします。手取り27万円のリアルな数字も出しますし、始めたころにやらかした失敗も隠さず書きますね。意志ではなく仕組みで貯める形を、今日中に作れます。
この記事でわかること
- 銀行口座がひとつだとお金が貯まらない構造的な理由
- 貯まる人がやっている3口座管理術の中身と、それぞれの役割
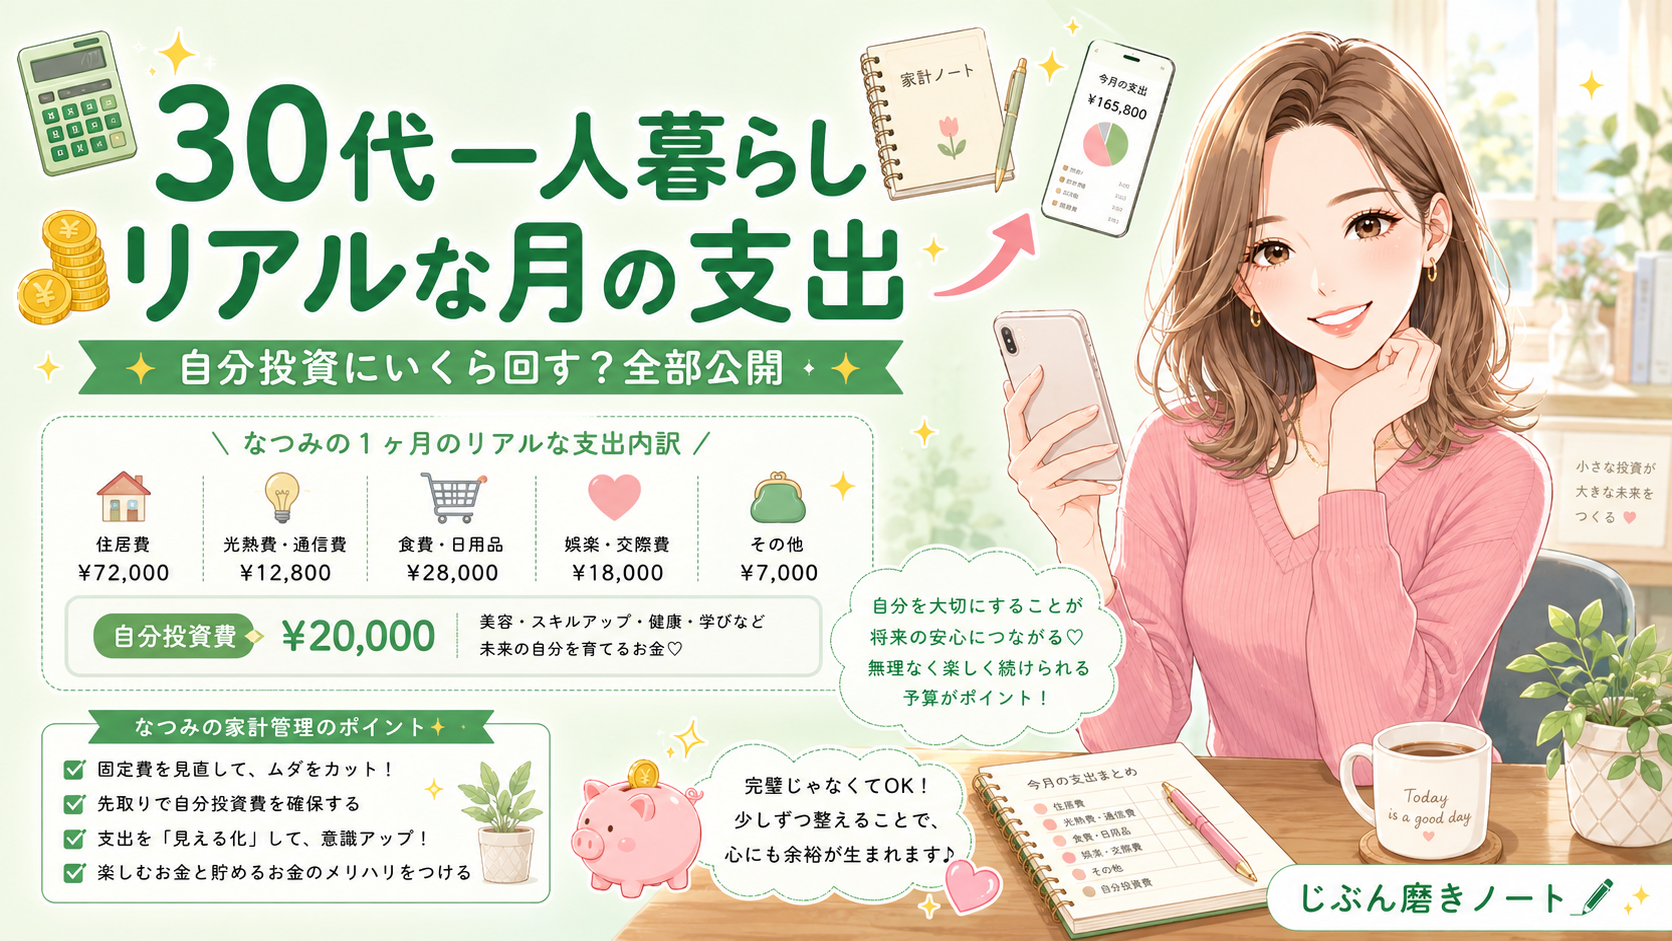
- なつみの手取り27万円をどう3つに振り分けているかのリアルな配分
- 口座開設から自動振替まで、使い分けを始める4ステップ
- 3口座に分けて1年続けて変わったことと、始める前に知っておきたい注意点
銀行口座を使い分けないとお金が貯まらない理由
まずお伝えしたいのは、貯まらないのは使いすぎているからとは限らないということです。口座がひとつだと、そもそも貯まらない仕組みになっているんです。
口座がひとつだと貯まらない3つの理由
①生活費と貯金が同じ残高に混ざっていて、どこまで使っていいのか判断できない
②「余ったら貯める」順番になるため、貯金額が毎月の使い方に左右される
③数ヶ月に一度の大きな支払いが来ると、貯めたつもりのお金から出ていってしまう
いちばん大きいのが原因①です。残高が15万円あるとき、そのうち何円が今月使っていいお金なのか、口座がひとつだと誰にも分かりません。家賃の引き落としが済んでいるのかどうかも、明細を見に行かないと確認できない。だから「まだあるから大丈夫」と「もう使えないかも」の間で毎日判断し続けることになるんです。この判断そのものが地味に消耗します。
そして原因③が、実は一番の落とし穴でした。1年で見れば、税金・保険の年払い・帰省の交通費・家電の買い替えなど、毎月は出ていかないけれど確実に発生する支出があります。これを月々の生活費口座で受け止めようとすると、貯金に手をつけるしかなくなるんです。
それ、まさに私です…。せっかく10万円貯まったと思っても、車検とか帰省とかで結局戻っちゃって。貯金って前に進んでる感じがしないんですよね。
その感覚、本当によく分かります。前に進んでいないのではなくて、進んだぶんが後ろから引かれているだけなんです。だから口座を分けるという話は、節約のテクニックではありません。お金に住所を決めてあげて、迷子にならないようにする作業なんですね。
口座1つのとき
残高を見ても使っていい額が分からない/余ったら貯金するので毎月ブレる/年に数回の大きな出費で貯金が減る
口座3つに分けたあと
生活費口座の残高=そのまま使っていい額/給料日に自動で移すので毎月同じ額が貯まる/特別費口座から出すので貯金には触れない
こうして並べると、違いは意志の強さではないことがはっきりします。同じ手取りでも、置き場所を変えるだけで残る額が変わるんです。
銀行口座の使い分けの基本になる3口座管理術とは
では具体的にどう分けるのか。世の中には5口座・6口座と細かく分ける方法もありますが、私がたどり着いた結論は3つで十分ということでした。
3口座管理術とは?
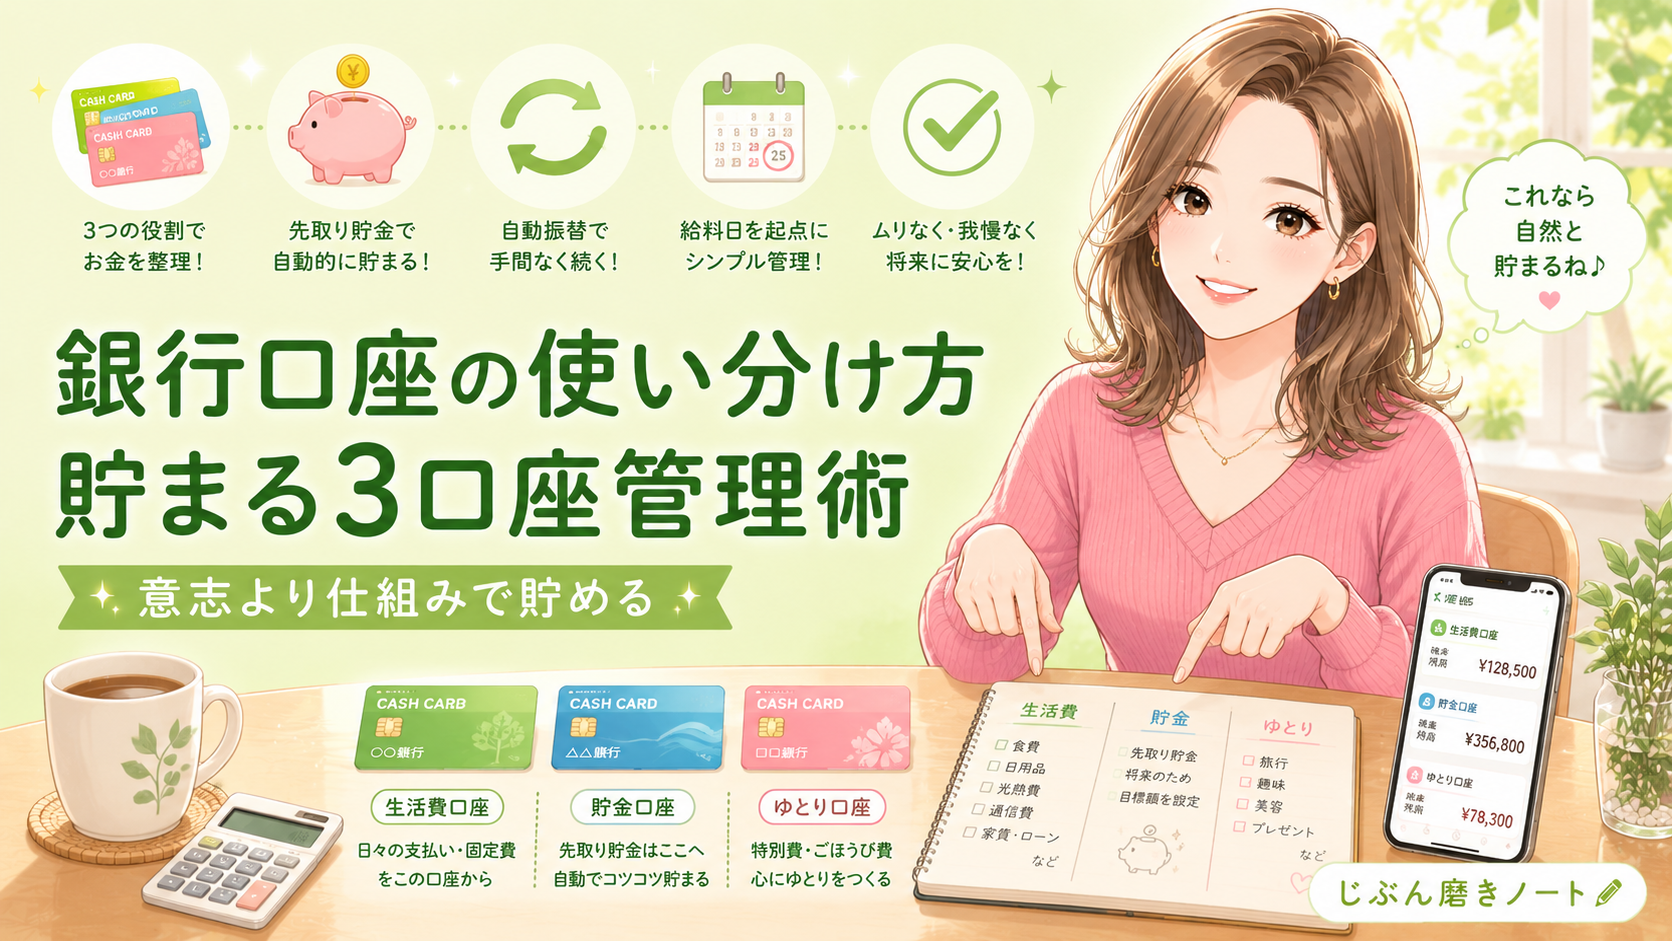
3口座管理術とは、銀行口座を「生活費」「貯める」「特別費」の3つの役割に分けて、給料日にそれぞれへお金を振り分けてしまう管理方法のことです。ポイントは、口座の数ではなく役割を分けること。ひとつの口座に複数の役割を持たせないと決めるだけで、残高を見た瞬間に使っていい額が分かるようになります。家計簿をつけなくても管理できるのが最大のメリットです。
この3つがそれぞれ何をする口座なのか、もう少し詳しく整理しますね。役割がはっきりしていないと、結局また混ざってしまいます。
いちばん見落とされがちなのが③の特別費口座です。多くの人は生活費と貯金の2つに分けるところまではたどり着くのですが、そこで止まると結局イレギュラーな出費のたびに貯金を切り崩すことになるんです。私も最初は2口座で始めて、半年でつまずきました。
💡 補足
特別費は「贅沢のためのお金」ではありません。1年以内に発生することがほぼ確定している支出のことです。年払いの保険料、住民税、車検、冠婚葬祭、帰省の交通費、家電の寿命など。書き出すと10万円を超える人がほとんどで、これを月割りにして先に確保しておくと、突発的な出費でパニックにならなくなります。
口座を選ぶときは、生活費口座は給与振込に指定できる銀行、貯める口座は引き出しにくいネット銀行、特別費口座はどちらでも構いません。貯める口座だけは、あえて不便な銀行を選ぶのが正解です。ATMが近所にない、アプリを入れていない、それくらいでちょうど守られます。
なつみが実際にやっている3口座の中身と金額の配分
ここからは私の実例をお話しします。手取り約27万円を、実際にどう振り分けているのかを正直に公開しますね。
合計27万円です。この配分で1年回してみて、無理なく続いています。ポイントは、生活費口座に残る金額を「使い切っていい額」としてはっきり決めたことでした。以前は残高を見るたびに罪悪感がありましたが、今は使い切っても問題ないと分かっているので気が楽です。
📝 なつみの体験談
振り分けを決めたとき、いちばん悩んだのが特別費の36,000円でした。月4万円近くを「まだ使わないお金」として避けておくのは、正直かなり抵抗があったんです。でも前の年に何にいくら使ったかを紙に書き出したら、年払いの保険料が9万円、帰省が年2回で7万円、冷蔵庫の買い替えが11万円、友人の結婚式が2回で6万円と、しっかり40万円を超えていました。毎年これだけ出ていたのに、毎回「今月は特別だった」で片付けていたことに気づいて、そこでようやく納得できました。
つまり特別費は増えた支出ではなく、もともと払っていたものを可視化しただけなんです。ここを月割りにしてからは、大きな支払いが来ても心が乱れなくなりました。

なつみが変われたのは、節約したからじゃなくて、去年の支出を書き出したからでした。「特別な出費」って、毎年ほぼ同じ顔で来るんですよね。一度洗い出せば、もう不意打ちにはなりません。
配分の目安も置いておきますね。手取りが違っても比率で考えれば応用できます。貯める口座は手取りの15%、特別費は10〜15%が現実的なラインです。いきなり20%を貯金に回そうとすると生活費が足りなくなって、結局貯める口座から引き出すことになります。それをやると仕組みが一気に形骸化するので、最初は少なめに設定して、確実に守れる額から始めるほうが結果的に貯まります。
貯める口座を作るなら、引き出しにくい銀行を選ぶのが正解
貯める専用の口座は、金利よりも「使いにくさ」で選ぶのがおすすめです。自動振替に対応しているネット銀行なら、開設から設定まで数日で完了します。
貯める用の口座を見てみる →口座開設は無料・オンラインで完結します
銀行口座の使い分けを始める4ステップ
やることは多くありません。私の場合、口座開設の待ち時間を除けば実作業は1時間ほどで終わりました。順番だけ間違えないようにしてくださいね。
いちばん大事なのがSTEP04です。手動で移すことにすると、必ずどこかの月でやらなくなります。私も最初の2ヶ月は手動でやっていて、3ヶ月目に忘れました。自動振替の設定が終わった瞬間に、この管理術は完成すると思ってください。銀行のアプリから5分で設定できますし、手数料が無料になる回数もたいてい月数回はついています。
STEP01を飛ばしたくなる気持ちも分かりますが、ここを省くと特別費の金額が勘になります。勘で決めた金額はほぼ確実に足りなくて、また貯金に手が伸びます。面倒でも1年ぶんの明細を見る30分が、いちばん効きます。
収入が月によって変わる人は、3つ目のカードの考え方が向いています。高い月に合わせて設定すると、少ない月に必ず崩れるからです。いちばん少なかった月を基準に決めておくと、仕組みが壊れません。
私は最初、貯める口座に月6万円と設定して、3ヶ月目で引き出しました。今は4万円です。減らしたのに、続いているぶん1年でははるかに貯まりました。守れる額って、思っているより少ないんですよ。
3口座に分けて1年続けて変わったこと
数字の話をします。仕組みを作ってからの1年で、実際に何が変わったのかを正直にお伝えしますね。
1ヶ月目
「あといくら使えるんだろう」が消えた
生活費口座の残高がそのまま使える額になり、月末に残高を見て不安になることがなくなった
2〜6ヶ月目
見ていないのに勝手に増えていた
貯める口座に24万円。この間に一度も残高を確認しなかったのに、自動振替だけで積み上がっていた
7〜12ヶ月目
冷蔵庫が壊れても貯金は減らなかった
買い替え費用11万円が発生。特別費口座から支払い、貯金には一切触れずに済んだ
自分でも驚いたのが、貯金を意識した日が一日もなかったことです。給料日に自動で移動しているので、私がやったのは最初の設定だけでした。仕組みができると、貯金は「がんばること」から「勝手に起きること」に変わります。
貯めた48万円より嬉しかったのは、特別費の43万円を貯金から出さずに済んだことでした。以前ならこの43万円は貯金から消えていたので、実質的な差はもっと大きいことになります。
Before(口座を分ける前)
年間の貯金額が2万円〜12万円でブレる。大きな出費のたびに貯金が減って落ち込む
After(3口座に分けた後)
毎月4万円が自動で貯まる。臨時の支出が来ても「特別費から出せる」と分かっているので動じない
もうひとつ変わったのが、お金を使うときの罪悪感が消えたことです。以前は美容院に行くのも新しい服を買うのも、どこかで「これ貯金できたのに」と思っていました。今は生活費口座の中でなら何に使っても問題ないと決まっているので、堂々と使えます。お金の不安の正体は金額ではなく、境界線が引かれていないことだったんですね。
口座を分けたら、次は流れを見えるようにすると効きます
3口座に分けたあと、それぞれの残高をひとつの画面で確認できるようにすると管理がさらに楽になります。連携しておけば、開いて眺めるだけで済みます。
口座をまとめて管理してみる →無料プランあり・合わなければいつでも削除できます
銀行口座の使い分けでつまずかないための注意点
最後に、実際にやってみて分かった落とし穴をお伝えします。ここを知っておくと、途中で崩れる確率がぐっと下がります。
3口座管理を続けるための3つのコツ
①貯める口座のキャッシュカードは家に置いておく。持ち歩かないだけで引き出さなくなる
②口座を増やしすぎない。4つ以上に分けると振り分け自体が面倒になって続かない
③半年に一度だけ配分を見直す。毎月調整すると仕組みの意味がなくなる
特に②は実感があります。私は一時期、旅行用と家電用を分けて5口座にしていた時期がありました。管理が細かすぎて、どの口座から払うのか毎回迷うようになったんです。分けるほど管理しやすくなるわけではなく、3つを超えたあたりから逆に手間が増えるというのが正直な結論でした。
⚠️ 注意してほしいこと
自動振替の設定をするときは、振込手数料と無料回数を必ず確認してください。同じ銀行内の振替なら無料でも、他行あての振込は月数回までしか無料にならないことが多く、毎月かかると年間で数千円の差になります。また、給与振込口座に指定すると手数料が優遇される銀行もあるので、開設前に条件を確認しておくと無駄がありません。長く使わない口座は休眠扱いになる場合もあるため、年に一度は残高と入出金の状況を確認しておくと安心です。
もうひとつ気をつけたいのが、完璧な配分を最初から決めようとすることです。1ヶ月やってみると、たいてい食費か交際費のどこかがずれます。それは失敗ではなく、実測値が取れたということです。2〜3ヶ月かけて自分の生活に合う数字に寄せていけば十分なので、初月からきれいに収まらなくても気にしないでくださいね。
口座を分けるのは、我慢するためではありません
使っていいお金をはっきりさせて、安心して使うために分けるんです。
そして、途中で貯める口座から引き出してしまった月があっても大丈夫です。私も一度やりました。大切なのは、その月に仕組みごとやめないことです。翌月また自動振替が走れば、何事もなかったように戻れます。止まっても戻れる形にしておくことが、いちばんの続けるコツです。
3口座管理、いくつできそうですか?
まとめ:銀行口座の使い分けは、意志ではなく仕組みで貯めるための方法
お金が貯まらないのは、使いすぎているからではありません。原因は生活費と貯金と特別費が同じ残高に混ざっていて、使っていい額が分からないことです。生活費・貯める・特別費の3つに役割を分け、去年の特別費を書き出して金額を決め、給料日の翌営業日に自動振替を設定する。やることはこれだけです。貯める口座は引き出しにくい銀行にして、カードは持ち歩かない。それだけで毎月同じ額が勝手に貯まり、臨時の出費が来ても貯金は減らなくなります。
私も3年間、余ったら貯めるやり方で失敗し続けました。今日できるのは、去年の特別費を書き出すことだけで十分です。金額が見えたら、あとは自動振替を設定して終わりですよ。
まずは貯める専用の口座をひとつ作るところから
全部を一度に整えなくて大丈夫です。貯める口座を1つ用意して自動振替を設定するだけで、来月から結果が変わります。
貯める用の口座を見てみる →口座開設は無料・オンラインで完結します